やや円高、金利上昇傾向になっています。住宅ローンの固定金利化を検討する時期かも。
2026年09月16日
塾とは関係ないやつです。
まず円高です。

9/16、0:05jstでスクショしています。過去1年の動きです。
グラフが下に行くほど円高です。
ドル円については以下をご覧ください。
ドル円の話① | 開智塾丨各務原・関・美濃・美濃加茂・富加の進学塾
ドル円の話② | 開智塾丨各務原・関・美濃・美濃加茂・富加の進学塾
ドル円の話③ | 開智塾丨各務原・関・美濃・美濃加茂・富加の進学塾
ここ数日の円高は、政府・日銀の利上げ観測や円キャリートレードの巻き戻しが主因とみられています。少なくとも、以前のように大規模な為替介入そのものが円高の主役、という動きとは様相が違います。
(実弾介入とは?という方は↓こちらを_(._.)_)
ドル円市場、日銀の「実弾」介入。何が起こっている!? | 開智塾丨各務原・関・美濃・美濃加茂・富加の進学塾
実弾介入ではないということは、政府・日銀が無理矢理相場を動かしているのではなく、市場関係者が自分の判断で円を買い戻しているわけです。
ながーーーい目で見ればかなり円安水準なのですが、少なくともここ数ヶ月レベルで見れば円高になっています。
何が起こっているか。
簡単に言うと「円キャリートレードの巻き戻し」です。
これまでなぜ円安だったかというと、
日本・・・金利が安い
アメリカ・・・金利が高い
だったら、
日本で金を借りる→円を売ってドルを買う→ドルをアメリカで投資に使う
という「円キャリートレード」と言うことが長年、超大量に行われてきました。
ほぼゼロ金利でしたからね、日本。
で、日本の超低金利が終わって「金利のある世界」に戻ってきた。
じゃあ円キャリートレードをちょっと減らすか、となって逆回転しているわけです。
つまり、
ドル投資をやめる→ドルを売って円を買う※→円での借金を返済
というわけです。
この「※」のところで、円が急激に買われ、円高に動くようになってきました。
とはいえ、大切なのは日米の「金利差」です。まだまだ日本は低金利。日本で借りてアメリカで運用は、儲かるわけですから、以前よりは円高方向への圧力がかかりやすくなった。ただし、ドル円相場を決めるのは日本だけではなくアメリカの金利も同じくらい重要なので、一方向に円高になるとは限りません。
もう一つ。
上にも出てきましたが、日本の金利が上がっています。
日本はずっとデフレで、「ゼロ金利政策」がとられてきました。
銀行同士が短期間お金を貸し借りする市場の金利を、日銀がほぼゼロになるよう誘導していました。
この0金利誘導が終わって、急激に金利がある世界に戻ってきています。
(正確には「無担保コール翌日物」という、銀行などが1日単位でお金を貸し借りする市場の金利を、日銀が資金供給などを通じて誘導しています。現在の誘導目標は1.0%程度。ここがニュースなどでいう「日銀が金利を上げる」の金利です。)
9月17日・18日は、日銀の金融政策決定会合があります。だいたい6週ごとに行われているのですが、前々回6月に短期金利を0.25%引き上げ、今回9月でも0.25%引き上げるとみられています。
で、これは住宅ローン金利を直撃します。
全期間固定金利の人は、大丈夫です。固定ですから。
変動金利の住宅ローンや、固定でも「全期間」ではない人には影響します。
ただし、日銀が利上げした翌月から全員の返済額が一斉に上がるわけではありません。
銀行や契約によって、金利を見直す時期も、実際に返済額へ反映する時期も違います。また、元利均等返済では、金利が上がっても5年間は毎月の返済額を変えない5年ルールを採用している銀行も多くあります。
この場合、毎月払う金額はすぐには増えませんが、その中に占める利息が増え、元金が減りにくくなります。
金利が上がる?住宅ローンはどうなるの?って方は、契約を確認、です。
年利0.25%なので、まぁまぁそれほどでも・・・と思われるかもしれませんが、住宅ローンは元本が大きいので、0.25%上がると返済額は結構変わります。
仮に、金利上昇分がそのまま返済額に反映されるとすると、残り2000万円、20年なら、月々2200円くらい増えます。1年で26000円、20年で52万円返済額が増えます。
で、問題はこれだけではありません。
この「利上げ」ですが、今後何回も行われる可能性が高い。
今回9月で終わりではなく、その後も追加利上げが続く可能性を市場はかなり織り込んでいる。
実はこの「市場関係者の予測」には、ちゃんとした数字があります。
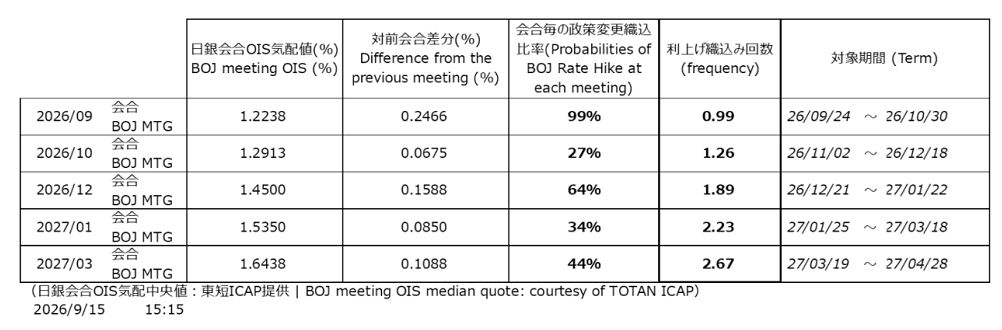
これだと、2026年9月の利上げは99%織り込み済み(そうなるものとして色々な数字が動いている)ということになります。
現時点でこの表を見る限り、さらに12月では64%程度はさらなる利上げが見込まれている、というわけです。
難しいですが、要するに「これから金利が上がるぞ」ってみんな思ってるんですね。
変動金利から固定金利への変更を考えている人は、そろそろ真剣に検討する時期に来ていると思います。
住宅ローンについて、過去ログ。参考までに。
1.2023年
全然関係ないですが住宅ローン金利
2.2024年3月
関係ないですが住宅ローン金利
3.2024年8月
ブラックマンデー&住宅ローンの話
4.2025年12月
住宅ローンの金利
相場観、ふり返って見るとかなり当たってる。雑だけど笑